採用プレイブック

賞与支給通知書 テンプレート(無料・決算賞与・英語版対応)

無料の賞与支給通知書テンプレートです。夏季・冬季賞与や決算賞与の通知書を作り、PDF・エクセルでダウンロードできます。賞与通知書のひな形の項目、文例、英語版付き。

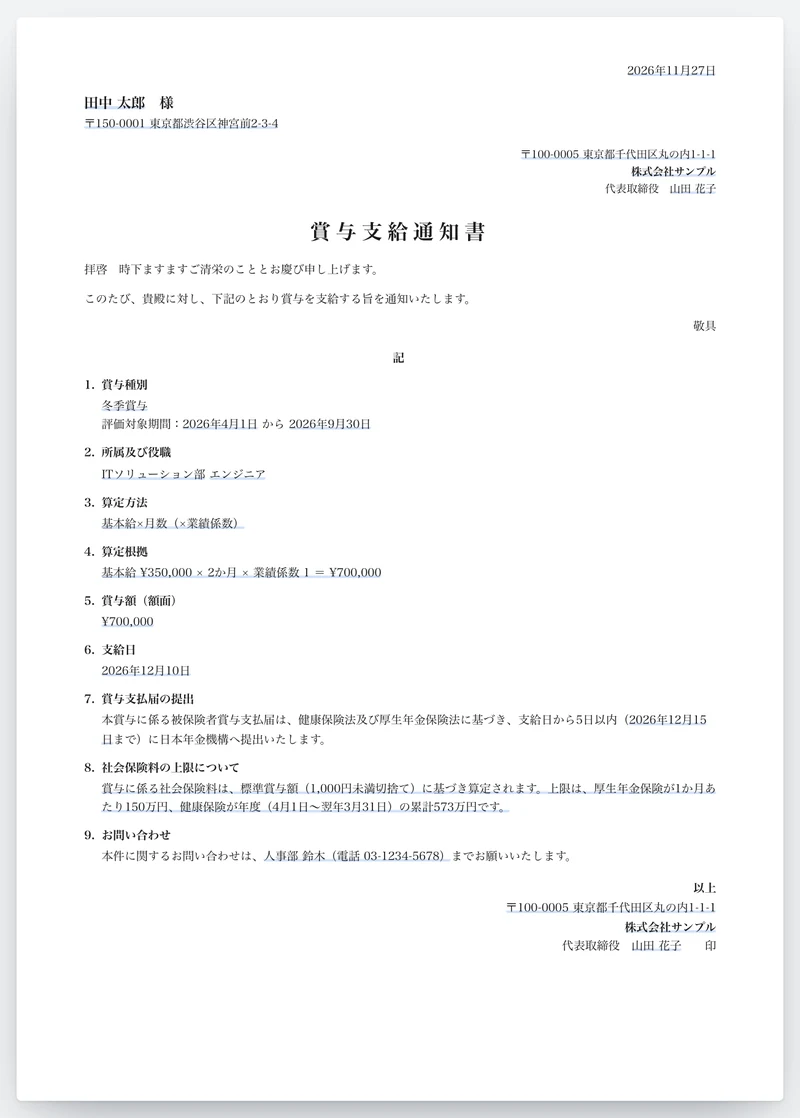
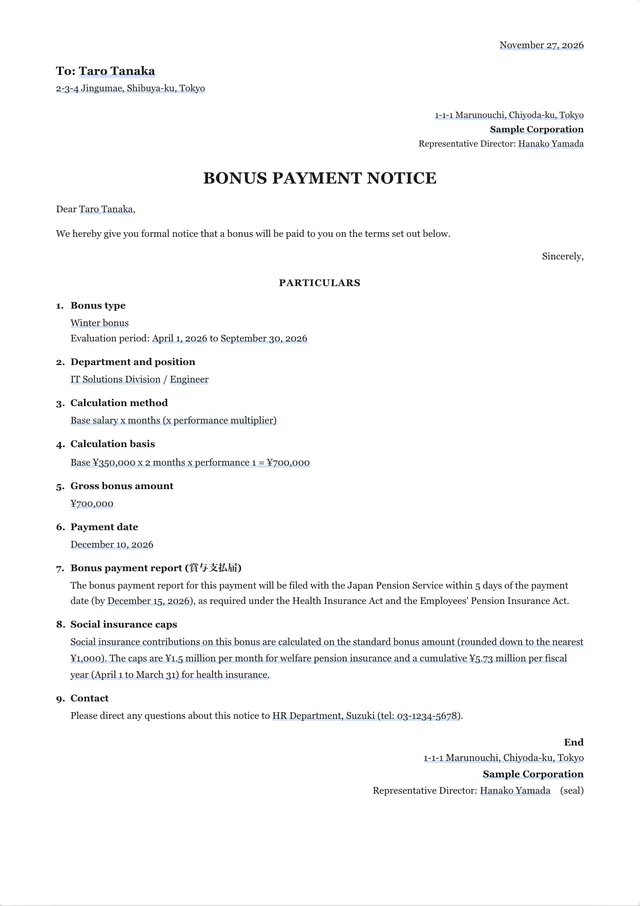
このテンプレートで作れる書類の見本:賞与支給通知書、英語版、記入例
Emmanuel Gendre 元Googleリクルーター/中小企業の人事・採用アドバイザー 最終更新 約14分で読めます

賞与通知書テンプレート(夏季・冬季・決算賞与)

賞与の種類を選んで入力すると、プレビューの通知書に反映されます。

ステップ 1/5

種類と会社

賞与の種類と、通知書を出す会社です。

通常12月に支給します

従業員と連絡先

受け取る従業員と、問い合わせ先です。

評価期間と日付

評価期間(事業年度)と、通知日・支給日です。

支給額

算定方法と支給額です。

調整なしなら係数は1.0

オプション

必要な欄を加えます。

賞与支給通知書ができました

入力した内容は、プレビューの通知書に反映されています。PDF・エクセルで保存するか、ステップに戻って見直せます。

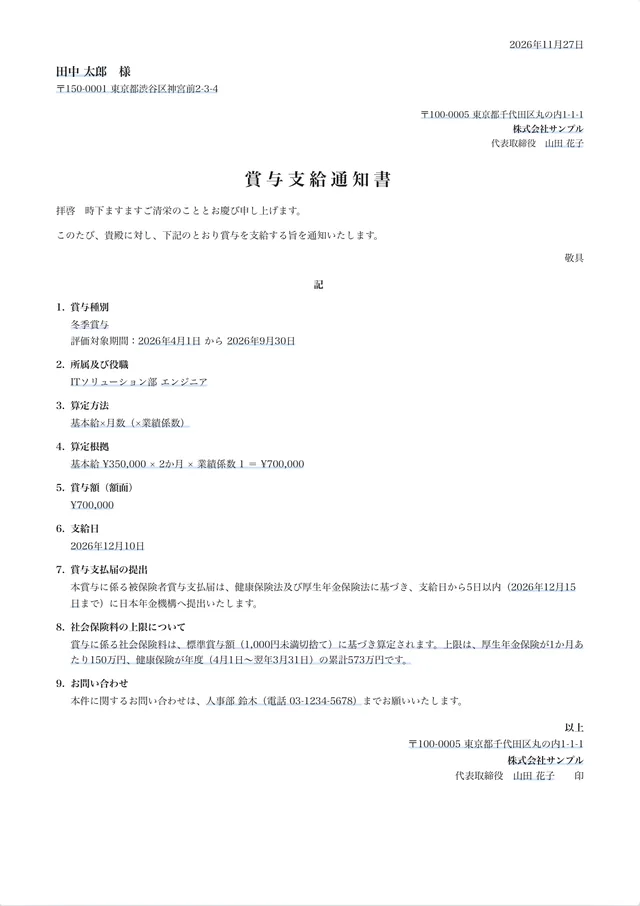
2026年11月27日

田中 太郎 様

〒150-0001 東京都渋谷区神宮前2-3-4

〒100-0005 東京都千代田区丸の内1-1-1

株式会社サンプル

代表取締役 山田 花子

賞与支給通知書

拝啓 時下ますますご清栄のこととお慶び申し上げます。

このたび、貴殿に対し、下記のとおり賞与を支給する旨を通知いたします。

敬具

記

  1. 賞与種別 冬季賞与
    評価対象期間:2026年4月1日 から 2026年9月30日
  2. 所属及び役職 ITソリューション部 エンジニア
  3. 算定方法 基本給×月数(×業績係数)
  4. 算定根拠 基本給 ¥350,000 × 2か月 × 業績係数 1 = ¥700,000
  5. 賞与額(額面) ¥700,000
  6. 支給日 2026年12月10日
  7. 賞与支払届の提出 本賞与に係る被保険者賞与支払届は、健康保険法及び厚生年金保険法に基づき、支給日から5日以内(2026年12月15日まで)に日本年金機構へ提出いたします。
  8. 社会保険料の上限について 賞与に係る社会保険料は、標準賞与額(1,000円未満切捨て)に基づき算定されます。上限は、厚生年金保険が1か月あたり150万円、健康保険が年度(4月1日〜翌年3月31日)の累計573万円です。
  9. お問い合わせ 本件に関するお問い合わせは、人事部 鈴木(電話 03-1234-5678)までお願いいたします。

以上

〒100-0005 東京都千代田区丸の内1-1-1

株式会社サンプル

代表取締役 山田 花子  印

エクセル版をダウンロード
  • 賞与支給通知書は、エクセル版も含め、メールアドレスの入力でダウンロードできます。
  • 入力内容は端末の中で処理されます。

基本

賞与支給通知書とは?通知義務と賞与明細書との違い

要点

賞与支給通知書とは、会社が従業員に賞与の支給額、算定方法、支給日を知らせる書面です。法律上の交付義務はありませんが、決算賞与を未払計上して損金に算入するには、各人別の支給額の通知が税務上の要件になります。

賞与通知書、賞与支払通知書、賞与決定通知書とも呼ばれ、呼び方による違いはありません。支給額が決まった時点で、支給日より前に渡すのが一般的です。賞与の通知書と混同しやすい書類に、支給日に渡す賞与明細書と、年金事務所へ出す賞与支払届があります。

賞与支給通知書・賞与明細書・賞与支払届の違い
書類誰に・いつ法的な位置づけ
賞与支給通知書会社→従業員
決定後、支給日前
作成義務なし 決算賞与を未払計上する場合は、支給額の通知が損金算入の要件(法人税法施行令第72条の3)
賞与明細書会社→従業員
支給日
交付義務あり 所得税法第231条。額面、社会保険料、源泉所得税、差引支給額を記載
賞与支払届会社→
日本年金機構
支給日から5日以内
提出義務あり 標準賞与額と保険料の算定に使われる

賞与の通知書を従業員に渡す法律上の義務はありません。ただし、常時10人以上の労働者を使用する会社は、賞与の定めを就業規則に記載します(労働基準法第89条第4号)。採用時の労働条件の明示でも、賞与の定めがあれば示します(労働基準法施行規則第5条)。支給額と算定方法を書面で残しておくと、支給額をめぐる行き違いも防げます。

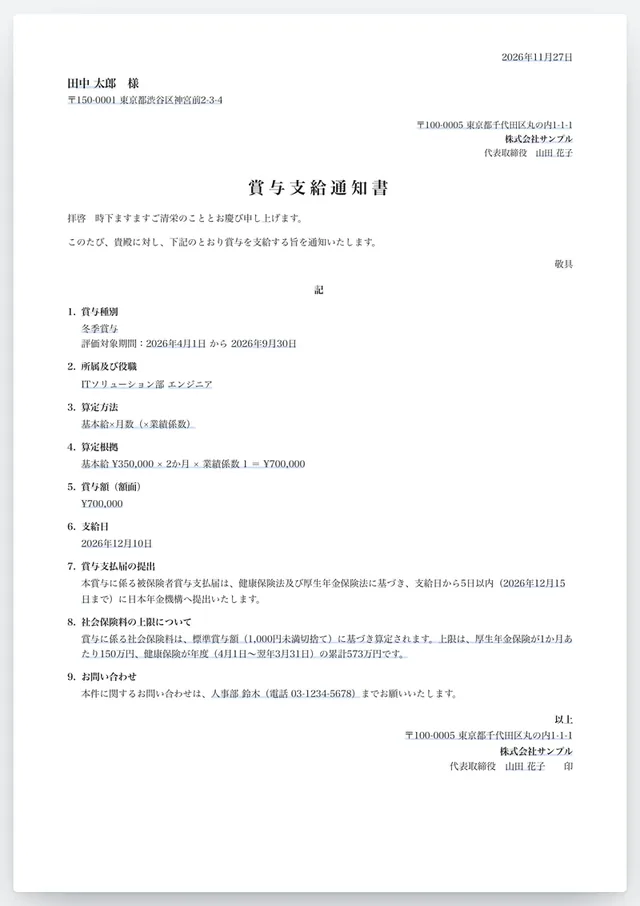
賞与支給通知書の記入例(冬季賞与、基本給35万円×2か月で支給額70万円)
上のテンプレートで作った賞与支給通知書の記入例。記書きに賞与の種類、評価対象期間、算定根拠、支給額、支給日、賞与支払届の提出期限が入ります。

ひな形

賞与通知書のひな形:記載する10項目

決まった書式はありませんが、賞与通知書のひな形には次の10項目を入れておけば足ります。本ページのテンプレートとエクセル版は、この順番で作っています。

賞与通知書に記載する10項目
項目書き方のポイント
1通知日通知書を渡す日。決算賞与は事業年度末日までの日付にする
2宛名従業員の氏名。1人1枚、各人別に作成する
3会社名・代表者名押印は任意
4表題「賞与支給通知書」。決算賞与は「決算賞与支給通知書」
5賞与の種類夏季・冬季・決算・特別など
6評価対象期間例:2025年10月1日〜2026年3月31日
7算定方法・算定根拠例:基本給35万円×2か月×業績係数1.0
8支給額(額面)社会保険料と税金を引く前の金額
9支給日決算賞与は事業年度終了の翌日から1か月以内
10問い合わせ先人事担当者の部署・氏名・連絡先

任意で、所属・役職、控除予定額・手取り見込み額、受領確認欄を加えます。手取り見込み額を書く場合は、一律の割合で計算せず、賞与計算機で手取り額を計算してから記載しましょう。

文例

賞与支給の文例:夏季・冬季賞与、業績連動、メール、減額時

コピーして〔 〕を書き換えれば使える文例です。通知書の本文のほか、メールでの賞与の通知にも使えます。

例文1:夏季・冬季賞与(基本給×月数で支給するとき)

賞与支給通知書

〔2026年6月15日〕

〔田中 太郎〕様

〔株式会社サンプル〕
代表取締役 〔山田 花子〕

賞与支給通知書

 このたび、〔2026年度夏季賞与〕を下記のとおり支給することとなりましたので、通知いたします。

記

1.賞与の種類 〔夏季賞与〕
2.評価対象期間 〔2025年10月1日〕から〔2026年3月31日〕まで
3.算定方法 基本給〔350,000円〕×〔2.0〕か月×業績係数〔1.0〕
4.支給額(額面) 〔700,000円〕
5.支給日 〔2026年6月30日〕(給与振込口座へ振り込みます)
6.お問い合わせ 〔人事部 鈴木〕

※支給額から社会保険料と所得税を控除して支払います。控除額は賞与明細書でお知らせします。

以上

冬季賞与なら、賞与の種類と評価対象期間(例:4月1日〜9月30日)を書き換えます。上のテンプレートでも同じ内容の通知書を作れます。

例文2:業績連動(評価を反映するとき)

賞与支給通知書

〔2026年11月27日〕

〔田中 太郎〕様

〔株式会社サンプル〕
代表取締役 〔山田 花子〕

賞与支給通知書

 〔2026年度上期〕の会社業績および貴殿の人事評価(評価〔A〕)に基づき、下記のとおり賞与を支給いたします。日頃のご尽力に感謝申し上げます。

記

1.評価対象期間 〔2026年4月1日〕から〔2026年9月30日〕まで
2.評価結果 〔A〕
3.支給額(額面) 〔800,000円〕
4.支給日 〔2026年12月10日〕

以上

評価結果をどこまで書くかは会社の方針によります。評価の詳細は面談で伝え、通知書には結果だけを書く会社も多くあります。

例文3:メールで通知するとき

メール

件名:〔夏季賞与〕支給額のお知らせ

〔田中〕さん

お疲れさまです。人事部の〔鈴木〕です。
〔2026年度夏季賞与〕の支給額が決まりましたので、お知らせします。

・支給額(額面):〔700,000円〕
・支給日:〔2026年6月30日〕
・算定方法:基本給×〔2.0〕か月×業績係数〔1.0〕

詳細は添付の賞与支給通知書(PDF)をご確認ください。ご不明な点は人事部までお問い合わせください。

支給額は個人情報です。全員に一斉送信せず、1人ずつ本人だけに送りましょう。

例文4:賞与を減額・不支給とするとき

例文1の本文を、次のように差し替えます。

賞与支給通知書

〔2026年度夏季賞与〕につきましては、〔当期の業績が計画を大きく下回ったこと〕から、賃金規程第〔○〕条に基づき、〔支給を見送る/基本給の1.0か月分とする〕ことといたしました。事情をご理解いただきますようお願い申し上げます。今後の支給については、業績の回復状況を踏まえて判断いたします。

賃金規程で支給額が確定している場合は、一方的に減額できないことがあります(よくある質問を参照)。月給を下げる場合は給与改定通知書を使います。

決算賞与

決算賞与支給通知書 テンプレート:損金算入の3要件と書き方

決算賞与支給通知書とは、事業年度末までに各従業員の決算賞与の支給額を確定して知らせる書面です。全員に同時期に通知し、期末の翌日から1か月以内に支払い、損金経理すれば、通知した事業年度の損金に算入できます。決算賞与通知書のテンプレートとして使うには、上のフォームで賞与の種類を「決算賞与」にします。

決算賞与を通知した事業年度の損金にする3要件(法人税法施行令第72条の3第2号)
要件内容通知書で気をつけること
支給額の通知支給額を各人別に、同時期に支給を受けるすべての使用人に通知する全員分を同じ時期に作成し、1人1枚で渡す
1か月以内の支払通知した金額を、事業年度終了の翌日から1か月以内に全員へ支払う支給日は期末の翌日から1か月以内(3月決算なら4月30日まで)
損金経理通知した事業年度に未払賞与として損金経理する通知日は事業年度末日までの日付にする

出典:法人税法施行令第72条の3第2号、国税庁タックスアンサーNo.5350。

通知書に書いてはいけない条件

「支給日に在籍している者に限り支給する」と書くと、その通知は損金算入の要件となる通知に当たりません(法人税基本通達9-2-43)。目標の達成や期末時点の在籍を条件にした「支給予定額」の通知も同じで、金沢国税局は、こうした条件付きの通知では要件を満たさないと回答しています(2015年2月26日の文書回答事例)。通知書には確定した支給額だけを書き、通知後に退職した人にも通知した額を支払います。

パート・アルバイトがいる場合

パートタイマーや臨時雇いを正社員と分けて賞与を支給している場合は、その区分ごとに全員へ通知したかで判定できます(法人税基本通達9-2-44)。ただし、継続して雇用され、ほかの社員と同じように賞与の対象としている人は区分できません。

通知の方法:書面・メール・口頭

法令は通知の方法を定めていません。ただ、税務調査で通知した日と金額を説明できるよう、書面かメールで通知し、受領確認の署名や返信を保存しておくのが確実です。口頭だけの通知は、通知した事実を後から示しにくくなります。このテンプレートで「決算賞与」を選ぶと、通知書の末尾に受領確認欄が入ります。

決算賞与の文例

決算賞与通知の文例(通知書・メール)

損金算入の要件に沿って、確定した支給額だけを書いた文例です。

例文5:決算賞与支給通知書(確定額・条件なし)

決算賞与支給通知書

〔2027年3月20日〕

〔田中 太郎〕様

〔株式会社サンプル〕
代表取締役 〔山田 花子〕

決算賞与支給通知書

 当社〔第10期〕(〔2026年4月1日〕〜〔2027年3月31日〕)の業績を踏まえ、〔2027年3月15日〕の〔取締役会〕において、下記のとおり決算賞与を支給することを決定しましたので、通知いたします。

記

1.支給額(額面) 〔300,000円〕
2.算定方法 〔基本給×0.8か月〕
3.支給日 〔2027年4月25日〕
4.支給方法 給与振込口座への振込

以上

受領確認
上記の通知を受けました。
〔  年  月  日〕 氏名〔      〕

支給日に在籍していることや目標の達成を条件にする文言は入れません。支給日は事業年度終了の翌日から1か月以内にします。

例文6:決算賞与をメールで通知するとき

メール

件名:決算賞与の支給額のお知らせ(〔第10期〕)

〔田中〕さん

お疲れさまです。人事部の〔鈴木〕です。
〔第10期〕の決算賞与について、〔3月15日〕の〔取締役会〕で下記のとおり決定しましたのでお知らせします。

・支給額(額面):〔300,000円〕
・支給日:〔2027年4月25日〕

添付の決算賞与支給通知書(PDF)をご確認のうえ、受け取った旨をこのメールへの返信でお知らせください。

受け取った旨の返信は、送信したメールと一緒に保存しておくと、通知した日の記録になります。

ダウンロード

賞与支給通知書のエクセル版(無料ダウンロード)

エクセルで管理したい方向けに、賞与支給通知書のエクセル版を用意しました。メールアドレスを入力するとダウンロードできます。

  • 「通知書」シート:A4縦1枚。基本給・月数・業績係数を入れると支給額が、支給日を入れると賞与支払届の提出期限が自動で計算されます。
  • 「一覧」シート:対象者を1行ずつ入力し、社員番号を選ぶと通知書に反映されます。決算賞与で全員分を同時期に作るときに便利です。
エクセル版をダウンロード(.xlsx)

日本年金機構に提出する「被保険者賞与支払届」は別の公式様式で、エクセル版は日本年金機構のサイトからダウンロードできます。

使い方

賞与支給通知書テンプレートの使い方(7ステップ)

  1. 賞与種別と評価対象期間

    標準的な4種類(夏季賞与・冬季賞与・決算賞与・特別賞与)から該当するものを選び、評価対象期間を入力します。夏季・冬季は半期、決算賞与は事業年度全体が対象です。決算賞与を選ぶと、表題が「決算賞与支給通知書」に変わり、受領確認欄が入ります。

  2. 算定方法(自動計算)

    最も一般的な算定方法は「基本給 × 月数 × 業績係数」です。基本給(月額)、月数、業績係数を入力すると、賞与額(額面)が自動で計算されます。業績連動・一律支給・その他の場合は、算定方法を切り替えて支給額を入力してください。

  3. 手取り見込み額(任意)

    通知書に手取りの目安を書きたい場合は「手取り見込み額を記載する」をオンにし、控除予定額を入力します。控除額は、社会保険料(健康保険・介護保険・厚生年金保険・雇用保険・子ども・子育て支援金)と、前月の給与で決まる源泉所得税(国税庁No.2523)によって人ごとに変わるため、一律の割合では出せません。賞与計算機で手取り額を計算した額を入力してください。オフのままなら通知書には額面のみを記載し、控除の内訳は賞与明細書でお知らせする形になります。

  4. 社会保険料の上限(厚生年金150万円・健康保険573万円)

    賞与の社会保険料は、賞与額の1,000円未満を切り捨てた「標準賞与額」に料率をかけて計算します。標準賞与額の上限は、厚生年金保険が1か月あたり150万円(同じ月に2回以上支給するときは合算)、健康保険が年度(4月1日〜翌年3月31日)の累計573万円です。本テンプレートは、支給額が150万円を超えると、厚生年金保険料が150万円を上限に計算される旨を通知書に反映します。

  5. 賞与支払届の5日以内提出

    賞与を支給した事業主は、支給日から5日以内に「被保険者賞与支払届」を日本年金機構(事務センターまたは管轄の年金事務所)へ提出します。電子申請・郵送・窓口持参のいずれでも提出できます。本テンプレートは支給日から提出期限を自動計算し、通知書に記載します。登録している賞与支払予定月に賞与を支給しなかった場合は「賞与不支給報告書」を提出します。

  6. テンプレートにない条項は直接編集

    プレビュー右上の鉛筆ボタンで本文を直接編集できます。テンプレートが想定していない事項(特殊な調整文言、当該年度限定の補足、独自の評価制度への言及など)はここで追加してください。直接編集した内容はプレビュー用で、PDFには入力欄の内容が反映されます。

  7. PDFまたはエクセルで保存

    「PDFをダウンロード」を押し、メールアドレスを入力するとPDFがブラウザ内で生成されます。プレビューに表示されている言語(日本語または英語)で出力されます。エクセルで作りたい場合は、エクセル版を使えます。

よくある質問

賞与支給通知書に関するよくある質問

賞与の支給は法律で義務づけられていますか?

法律上は義務づけられていません。賞与の支給可否は就業規則および個別の雇用契約によります。ただし定期的な賞与サイクル(例:「夏冬2ヶ月分」)が確立されると、従業員の合理的な報酬期待の一部となり、一方的な削減は争われる可能性があります。

賞与には社会保険料がかかりますか?

かかります。賞与には健康保険、介護保険(40〜64歳)、厚生年金保険、雇用保険の保険料がかかり、2026年4月以降に支払う賞与からは子ども・子育て支援金も徴収されます。健康保険・厚生年金保険の保険料は、賞与額の1,000円未満を切り捨てた標準賞与額で計算し、上限は厚生年金保険が1か月あたり150万円、健康保険が年度の累計573万円です。

賞与の社会保険料はどれくらい控除されますか?

人によって変わります。従業員が負担するのは、厚生年金保険9.15%、雇用保険0.5%(一般の事業、2026年度)、健康保険・介護保険・子ども・子育て支援金はそれぞれの料率の半分です。所得税は、前月の給与(社会保険料等控除後)と扶養親族等の数で決まる率を、社会保険料を引いた賞与額にかけて計算します(国税庁No.2523)。正確な手取り額は賞与計算機で確認できます。

賞与支払届の提出期限はいつですか?

賞与支給日から5日以内です。日本年金機構(事務センターまたは管轄の年金事務所)へ、電子申請・郵送・窓口持参で提出します。健康保険組合に加入している場合は、健康保険分を組合にも提出します。届出の内容で標準賞与額が決まり、賞与の保険料と将来の年金額の計算に使われます。

賞与支払届のテンプレートはありますか?

被保険者賞与支払届は日本年金機構の公式様式で、PDF版とエクセル版を同機構のサイトからダウンロードできます。登録された賞与支払予定月の前月には、氏名などを印字した届出用紙も事業所に送られます。賞与支給通知書とは別の書類です。

賞与を削減または不支給とすることはできますか?

就業規則上、賞与が完全に裁量的に定められている場合(「業績に応じて賞与を支給することがある」)は、契約違反なく削減・不支給が可能です。賞与が固定的に定められている場合(「夏期賞与=基本給2ヶ月分」)は、業績悪化の記録、就業規則の合理的変更、または従業員の同意のいずれかの根拠が必要です。

賞与を支給しないときも通知は必要ですか?

従業員への通知は法律上の義務ではありませんが、就業規則や賃金規程に沿った理由を伝えておくと行き違いを防げます。日本年金機構に登録した賞与支払予定月に支給しなかった場合は「賞与不支給報告書」を提出します。文例は例文4を参考にしてください。

賞与と一時金の違いは何ですか?

賞与は正式名称で、報酬の一部として社会保険料・所得税の対象となります。一時金は「一時的な金銭支給」を意味し、賞与のほか、賞与以外の一時的な支払い(退職金、特別給付金など)を含みます。税務・保険上は名称よりも実質が重要です。

労働条件通知書には賞与をどう書けばいいですか?

賞与の定めがある場合は、労働条件として明示します(労働基準法施行規則第5条)。たとえば「賞与:有(年2回、7月・12月。会社の業績と本人の評価により支給額を決定する。業績により支給しないことがある)」のように書きます。正社員の労働契約書テンプレートにも賞与の条項があります。

決算賞与支給通知書のひな形はありますか?

あります。このページのテンプレートで賞与の種類を「決算賞与」にすると、表題が決算賞与支給通知書に変わり、受領確認欄が入ります。損金算入の要件を満たすには、確定した支給額を各人別に、同時期に全員へ通知し、支給日の在籍などを条件にしないことが大切です。

決算賞与の通知はいつまでに行えばいいですか?

当期の損金にするなら、事業年度末日までに全員へ通知し、事業年度終了の翌日から1か月以内に支払います。3月決算なら、3月31日までに通知し、4月30日までに支払うスケジュールです(法人税法施行令第72条の3)。

決算賞与の通知はメールや口頭でもいいですか?

法令に通知方法の定めはないため、メールでも通知できます。ただし口頭だけでは、通知した日と金額を後から示せません。書面やメールで通知し、受領確認の署名や返信を保存しておきましょう。

決算賞与も賞与支払届の提出が必要ですか?

必要です。決算賞与も社会保険では年3回以下の支給として賞与にあたるため、支給日から5日以内に被保険者賞与支払届を提出します。源泉所得税も、ほかの賞与と同じく算出率の表で計算します。

役員にも決算賞与を支給できますか?

役員への賞与には、使用人の決算賞与のルール(法人税法施行令第72条の3)は使えません。役員賞与は、事前確定届出給与などの要件を満たさない限り損金になりません(法人税法第34条)。

DIY採用キット

自社採用に必要なものを、すべて。

日本の中小企業のための、ダウンロードして使える採用フレームワーク。ステップごとのガイド、スプレッドシートの採用管理(ATS)、LinkedInスカウトの仕組み、面接質問集、内定通知書と雇用契約書など、ほかにも盛りだくさんです。

1ダッシュボード11チェックリスト8スプレッドシート30テンプレート4週間Q&A日英対応

  • すべてのファイルをWord、Googleドキュメント、Excel、Googleスプレッドシートでダウンロード

著者について

Emmanuel Gendre(SaiyouTeam代表)

Emmanuel Gendre

SaiyouTeam代表 · 日本の中小企業向け 人事・採用アドバイザー

  • 元Googleリクルーター
  • 採用経験14年

エマニュエルは、日本の中小企業に人事と採用のアドバイスを行っています。SaiyouTeam創業前は、Googleのリクルーターを含め、14年間採用の仕事に携わってきました。賞与などの報酬については、クライアントからよくご相談をいただくため、この無料のテンプレートを作成しました。決算賞与の通知に使えるよう、受領確認欄と日付のチェックも入れています。

出典

本テンプレートと解説は、以下の公式情報に基づいています。発行元のページで根拠規定をご確認いただけます。

ご注意。本テンプレートと文例は一般的な目安であり、専門家の助言に代わるものではありません。社会保険料率と上限額は2026年10月時点の公表情報に基づきます。決算賞与は、事業年度末日までに全員へ通知します。