
給与の所得税・手取り計算シミュレーション(2026年)
給与の所得税と手取りを計算するシミュレーションです。月給(額面)を入れるだけで、毎月天引きされる所得税(源泉徴収税額)と社会保険料・住民税、手取りが無料でわかります。
所得税は国税庁の令和8年分 月額表(甲欄・乙欄)で求め、2026年の年末調整で戻る金額の目安も表示し、結果はPDFで保存できます。
給与計算ツール(所得税・手取り)
手取り
¥0/ 月
額面の0%(社会保険料・税金の控除後)
- 手取り¥0
- 社会保険料¥0
- 所得税¥0
- 住民税¥0
早見表
月収別 手取り・所得税の早見表(2026年)
東京都・40歳未満・扶養なしの会社員の場合、月給30万円の手取りは約23.7万円(額面の79%)です。社会保険料が約4.4万円、毎月の所得税(源泉徴収)が6,320円、住民税が約1.3万円引かれます。手取りの割合は月給15万円の約82%から、月給100万円の約71%まで下がります。
| 額面月給 | 社会 |
所得税毎月/還付 | 住民税推計 | 手取り額面比 |
|---|---|---|---|---|
| 15万円 | 22,034 | 1,300還付 15,600 | 4,000 | 122,66682% |
| 18万円 | 26,442 | 2,620還付 28,340 | 5,908 | 145,03081% |
| 20万円 | 29,380 | 3,270還付 28,740 | 7,017 | 160,33380% |
| 22万円 | 32,318 | 3,910還付 29,620 | 8,125 | 175,64780% |
| 25万円 | 38,144 | 4,770還付 30,640 | 9,642 | 197,44479% |
| 28万円 | 41,132 | 5,680還付 30,560 | 11,442 | 221,74679% |
| 30万円 | 44,070 | 6,320還付 31,440 | 12,550 | 237,06079% |
| 35万円 | 52,834 | 7,820還付 30,340 | 15,667 | 273,67978% |
| 40万円 | 60,178 | 10,750還付 45,500 | 18,933 | 310,13978% |
| 45万円 | 64,686 | 14,430還付 62,160 | 22,483 | 348,40177% |
| 50万円 | 73,450 | 17,860還付 65,020 | 25,608 | 383,08277% |
| 60万円 | 86,720 | 30,150還付 49,100 | 32,783 | 450,34775% |
| 70万円 | 98,758 | 45,390還付 41,080 | 40,575 | 515,27774% |
| 80万円 | 103,290 | 63,040還付 10,680 | 50,042 | 583,62873% |
| 100万円 | 113,867 | 104,464還付 9,568 | 68,983 | 712,68671% |
金額は円。東京都(協会けんぽ 9.85%)・事務/IT・40歳未満・扶養なし・賞与なしで試算。所得税の上段は令和8年分 月額表の甲欄による毎月の源泉徴収額、下段の「還付」は1年間同じ給与だった場合に2026年12月の年末調整で戻る所得税の目安です。住民税は前年も同じ給与だった場合の推計です(1年目は0円)。
ご自身の条件(勤務地・年齢・扶養親族等の数)で計算するときは、上の給与計算シミュレーションで額面を入れ替えてください。毎月の残業代は残業代計算ツールで、賞与の手取りは賞与計算機(ボーナス手取り計算)で確認できます。
計算方法
給与計算の流れ:所得税と手取りの計算方法
要点
給与の所得税は、額面から社会保険料を引いた金額と扶養親族等の数を、国税庁の源泉徴収税額表(月額表)に当てはめて求めます。月給30万円(東京都・扶養なし)なら、社会保険料44,070円を引いた255,930円に対して、毎月の所得税は6,320円です。
-
額面(総支給額)を確定する
基本給に役職手当・残業代などの手当を足した、その月の総支給額が出発点です。通勤手当は公共交通機関なら月15万円まで所得税がかかりませんが、社会保険料と雇用保険料の計算には含めます。残業代は残業代計算ツールで求めてから額面に足してください。
-
社会保険料を引く(標準報酬月額×料率)
健康保険・子ども・子育て支援金・介護保険・厚生年金は、実際の給与ではなく標準報酬月額(等級)に料率をかけて計算し、会社と折半します。健康保険は5万8,000円〜139万円の50等級、厚生年金は8万8,000円〜65万円の32等級です。等級は原則4〜6月の平均給与で決まり(定時決定)、9月分から1年間使います。厚生年金は月給80万円でも65万円の等級で計算するため、本人負担は月59,475円が上限です(上限の等級は2027年9月から68万円)。雇用保険料だけは、毎月の実際の給与に0.5%(一般の事業)をかけます。
-
所得税を源泉徴収する(月額表の甲欄・乙欄)
額面から社会保険料を引いた金額(社会保険料等控除後の給与等の金額)と扶養親族等の数を、国税庁の源泉徴収税額表(月額表)に当てはめます。「給与所得者の扶養控除等申告書」を出している勤務先の給与は甲欄、出していない給与(副業の2か所目など)は乙欄です。2026年の月額表では、甲欄は社会保険料を引いた後の金額が10万5,000円未満なら0円で、扶養親族等が1人増えるごとに税額が下がります。表の税額には復興特別所得税(所得税の2.1%)が含まれています。
-
12月の年末調整で1年分を精算する
毎月の源泉徴収は概算で、12月の年末調整で1年間の正しい所得税との差額を精算します。2026年(令和8年分)は税制改正で基礎控除が最大104万円、給与所得控除の最低額が74万円に引き上げられましたが、11月までの源泉徴収は改正前の税額表のままです。そのため多くの人は12月に所得税が戻ります。月給30万円(東京都・扶養なし)なら、1年間の源泉徴収75,840円に対して2026年分の所得税は44,400円で、約3.1万円が戻る見込みです。
-
住民税を引く(前年の所得・6月から12回)
住民税は、前年1〜12月の所得に約10%(道府県民税4%+市区町村民税6%)をかけた額と、均等割5,000円(森林環境税1,000円を含む)の合計です。市区町村が税額を決めて5月に会社へ通知し、6月から翌年5月までの12回に分けて給与から差し引きます。前年に日本で給与がなかった新卒1年目や来日1年目は、原則として天引きがありません。計算ツールは前年も同じ給与だった場合で推計するので、通知書があれば月額を入力してください。
-
手取りを求める
手取り = 額面 − 社会保険料 − 所得税 − 住民税
月給30万円の例:300,000円 − 44,070円 − 6,320円 − 12,550円 = 237,060円(額面の79%)。会社はこのほかに社会保険料の会社負担分や労災保険料、子ども・子育て拠出金を払うため、人件費は額面の約1.16倍になります。
知っておきたいエッジケース
- 介護保険料は、65歳になる月から給与での天引きがなくなります。
- 労災保険料は会社のみの負担です。事務・小売・飲食などの多くは0.3%、建築事業は0.95%、最も高い金属鉱業などは8.8%です(2024年4月から)。
- 雇用保険料は標準報酬月額ではなく、通勤手当を含む実際の給与額で計算します。
- 賞与は支給のたびに別の方法(前月の給与と賞与の算出率の表)で所得税を計算します。
- 2027年1月から、所得税への上乗せは防衛特別所得税1%と復興特別所得税1.1%に変わりますが、合計は2.1%のままなので、源泉徴収額の計算方法は変わりません。
給与まわりのほかの無料ツール(有給休暇、残業代、賞与、退職金など)は、採用プレイブックの人事ツール一覧にまとめています。
用語解説
社会保険料・所得税・住民税の内容と2026年度の料率
社会保険料は、標準報酬月額(4〜6月の平均給与で決まる等級)に料率をかけ、会社と折半します。東京都で働く40歳未満の会社員なら、健康保険(9.85%)、子ども・子育て支援金(0.23%)、厚生年金(18.3%)の本人負担で約14.2%、これに実際の給与の0.5%の雇用保険料が加わります。色は計算ツールの内訳と対応しています。
| 保険料 | 従業員 | 会社 |
|---|---|---|
| 健康保険東京都・協会けんぽ | 4.925% | 4.925% |
| 子ども・子育て支援金2026年4月分から | 0.115% | 0.115% |
| 介護保険40〜64歳 | 0.81% | 0.81% |
| 厚生年金上限 標準報酬月額65万円 | 9.15% | 9.15% |
| 雇用保険一般の事業 | 0.5% | 0.85% |
| 雇用保険建設の事業 | 0.6% | 1.05% |
| 雇用保険農林水産・清酒製造 | 0.6% | 0.95% |
| 労災保険事業の種類による | なし | 0.25%〜8.8% |
| 子ども・子育て拠出金会社のみ | なし | 0.36% |
2026年度(令和8年度)の給与計算で使う料率。健康保険・子ども・子育て支援金・介護保険・厚生年金・子ども・子育て拠出金は標準報酬月額に、雇用保険と労災保険は実際の給与にかかります。健康保険と介護保険は2026年3月分(4月の給与から天引き)から、子ども・子育て支援金は4月分(5月の給与から天引き)から、雇用保険は2026年4月〜2027年3月の料率です。2025年度は健康保険(東京都)9.91%、介護保険1.59%、雇用保険(一般の事業)従業員0.55%・会社0.9%でした。
- 健康保険 労使折半東京 9.85%
- 従業員と扶養家族の医療保障の保険料。標準報酬月額に料率をかけて会社と折半します。協会けんぽの料率は勤務地の都道府県ごとに決まり、2026年度は新潟県の9.21%から佐賀県の10.55%まで、全国平均は9.9%です。この料率は一般保険料率と呼ばれ、基本保険料率と特定保険料率(高齢者医療への拠出分)の合計です。健康保険組合は組合ごとに料率を決めています。
- 子ども・子育て支援金 労使折半0.23%
- 2026年4月分の保険料(5月の給与から天引き)から始まった新しい負担で、こども・子育て支援の財源になります。健康保険料と一緒に、同じ標準報酬月額に全国一律0.23%をかけて会社と折半します。
- 介護保険 労使折半1.62%
- 40〜64歳の従業員に加わる保険料で、2026年度は全国一律1.62%を会社と折半します。65歳になる月からは給与での天引きがなくなり、市区町村に直接納めます。
- 厚生年金 労使折半18.3%
- 会社員の公的年金。2017年9月から18.3%で固定され、会社と折半します。標準報酬月額の上限は65万円で、2027年9月に68万円、2028年9月に71万円、2029年9月に75万円へ段階的に上がります。
- 雇用保険 労使双方0.5% + 0.85%
- 失業給付や育児休業給付の財源。標準報酬月額ではなく、通勤手当を含む実際の給与にかかります。2026年度の一般の事業は従業員0.5%・会社0.85%(2025年度は0.55%・0.9%)で、建設や農林水産・清酒製造は少し高い料率です。
- 労災保険 会社のみ0.25%〜8.8%
- 仕事中や通勤中のけが・病気の補償。全額会社負担で、給与からは引かれません。料率は事業の種類ごとに決まり、事務・小売・飲食などの多くは0.3%、建築事業は0.95%、最も高い金属鉱業などは8.8%です(2024年4月から)。
- 子ども・子育て拠出金 会社のみ0.36%
- 児童手当などの財源として会社だけが納める拠出金で、厚生年金の標準報酬月額に0.36%をかけます。給与明細には出ませんが、人件費の一部です。
- 所得税 従業員のみ累進課税
- 毎月は国税庁の月額表で源泉徴収し(扶養控除等申告書があれば甲欄、なければ乙欄)、12月の年末調整で1年分を精算します。復興特別所得税(所得税の2.1%)を含みます。税率と2026年の控除は下にまとめています。
- 住民税 従業員のみ10% + 5,000円
- 前年の所得をもとに、住所のある市区町村が課税します(所得割10%と均等割5,000円)。毎年5月に市区町村から会社へ税額の通知が届き、6月から翌年5月まで給与から差し引きます。
所得税の税率と2026年の控除
1年間の所得税は、課税所得に5%〜45%の7段階の税率をかけ、復興特別所得税(2.1%)を加えた額です。課税所得は、年収から給与所得控除、社会保険料、基礎控除、扶養控除などを引いて求めます。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 195万円以下 | 5% | 0円 |
| 195万円超 330万円以下 | 10% | 97,500円 |
| 330万円超 695万円以下 | 20% | 427,500円 |
| 695万円超 900万円以下 | 23% | 636,000円 |
| 900万円超 1,800万円以下 | 33% | 1,536,000円 |
| 1,800万円超 4,000万円以下 | 40% | 2,796,000円 |
| 4,000万円超 | 45% | 4,796,000円 |
所得税 = 課税される所得金額 × 税率 − 控除額。これに復興特別所得税(2.1%)を加えます。出典:国税庁 No.2260 所得税の税率。
- 給与所得控除:2026年・2027年分は最低74万円。年収に応じて増え、年収850万円超は195万円です。
- 基礎控除:合計所得金額489万円以下(給与だけなら年収約665万円以下)は104万円、655万円以下(同850万円以下)は67万円、2,350万円以下は62万円です。
- 扶養控除:1人38万円、19〜22歳の特定扶養親族は63万円です。
- このため2026年は、給与だけなら年収178万円(給与所得控除74万円+基礎控除104万円)まで所得税がかかりません。
計算例:月給30万円(年収360万円)の2026年の所得税
年収360万円から給与所得控除116万円を引くと、給与所得は244万円です。社会保険料52万8,840円と基礎控除104万円を引くと、課税所得は87万1,000円(1,000円未満切り捨て)。87万1,000円 × 5% = 43,550円に復興特別所得税を加え、100円未満を切り捨てた44,400円が2026年分の所得税です。毎月の源泉徴収(6,320円×12か月=75,840円)との差、約3.1万円が12月の年末調整で戻ります。
よくある質問
給与の所得税・手取り計算シミュレーションでよくある質問
所得税はいくらからかかりますか?
毎月の源泉徴収では、扶養控除等申告書を出している勤務先(甲欄)で扶養親族等がいない場合、社会保険料を引いた後の給与が10万5,000円以上になるとかかります(2026年の月額表)。社会保険に加入している東京都の会社員なら、月給およそ12万4,000円からです。1年間の所得税で見ると、2026年は給与だけなら年収178万円(給与所得控除74万円+基礎控除104万円)までかかりません。
給与5万円で所得税はいくらかかりますか?
扶養控除等申告書を出している勤務先(甲欄)なら0円です。社会保険料を引いた後の給与が10万5,000円未満のためです。申告書を出していない2か所目の勤務先など(乙欄)では3.063%がかかり、社会保険料の天引きがなければ1,531円です。
源泉徴収の乙欄の計算方法は?
乙欄は、扶養控除等申告書を出していない勤務先の給与(副業の2か所目など)に使う欄です。社会保険料を引いた後の給与を月額表の乙欄に当てはめ、10万5,000円未満なら3.063%、それ以上は表の税額を差し引きます。甲欄より税額が高く、その勤務先では年末調整をしないため、確定申告で精算します。上の計算ツールでは「扶養控除等申告書を提出している」をオフにすると乙欄で計算できます。
2026年の年末調整で所得税が戻るのはなぜですか?
2026年分から基礎控除が最大104万円、給与所得控除の最低額が74万円に引き上げられましたが、国税庁は2026年11月までの源泉徴収を改正前の税額表のままとし、差額を12月の年末調整で精算するとしています。そのため、毎月多めに引かれた所得税が12月に戻ります。東京都・扶養なしの目安は、月給30万円で約3.1万円、月給50万円で約6.5万円です。2027年1月からは改正後の税額表で毎月の源泉徴収額が少し下がりますが、2027年分も基礎控除の上乗せ分などは12月の年末調整で精算されます。
208,000円の手取りはいくらですか?
東京都・40歳未満・扶養なしの会社員で月給20万8,000円なら、社会保険料29,420円、所得税3,550円、住民税約7,600円が引かれ、手取りは約16万7,000円です。前年に給与がなく住民税がかからない1年目なら約17万5,000円、40〜64歳は介護保険料が加わって約16万6,000円です。
月額50万円の給与で手取りはいくらになりますか?
東京都・事務/IT・40歳未満・扶養なしなら、社会保険料73,450円、毎月の所得税17,860円、住民税約25,600円が引かれ、手取りは約38.3万円です。2026年12月の年末調整で約6.5万円が戻る見込みです。勤務地、年齢、扶養親族等の数で変わるので、上の計算ツールで確認してください。
手取りから額面を逆算するには?
手取りは額面の約8割なので、手取りを0.8で割ると額面のおおよその目安になります。東京都・40歳未満・扶養なしの会社員なら、手取り20万円には月給約25万3,000円、手取り30万円には月給約38万4,000円が必要です。住民税がない1年目は、それぞれ約24万円、約36万2,000円です。正確な額は、計算ツールで額面を変えながら確認してください。
年収は手取りと額面どっちですか?
一般に年収は額面で、税金や社会保険料を引く前の総支給額(賞与や残業代を含む)を指します。求人票の年収や源泉徴収票の「支払金額」も額面です。手取りは月給15万〜100万円で額面の約71〜82%で、上の早見表と計算ツールの「年額」表示で確認できます。
給与の税金シミュレーションとは?
給与の額面から所得税・住民税と社会保険料がいくら引かれ、手取りがいくら残るかを試算することです。この給与計算シミュレーションでは、毎月の所得税を国税庁の月額表で、1年分の所得税を年末調整と同じ控除で、住民税を前年も同じ給与だった場合の推計で計算します。会社が負担する社会保険料と人件費の合計も表示します。
生命保険料控除やiDeCoは計算に入っていますか?
入っていません。1年分の所得税は、社会保険料控除・基礎控除・扶養控除だけで計算しています。生命保険料控除、地震保険料控除、iDeCoなどの小規模企業共済等掛金控除は年末調整で、医療費控除などは確定申告で差し引けるため、実際の所得税はツールの金額より少なくなることがあります。
標準報酬月額とは何ですか?上限はいくらですか?
健康保険と厚生年金の保険料は、実際の給与ではなく、給与を「標準報酬月額」という等級に当てはめて計算します。健康保険は5万8,000円〜139万円の50等級、厚生年金は8万8,000円〜65万円の32等級で、それを超える給与でも上限の等級で計算します。厚生年金の上限は2027年9月に68万円、2028年9月に71万円、2029年9月に75万円へ段階的に上がります。等級は原則4〜6月の平均給与で決まり(定時決定)、9月分から1年間使います。固定給が変わって3か月の平均が2等級以上変わったときは、途中で改定されます(随時改定)。
健康保険組合の保険料率はどのくらいですか?
健康保険組合(組合健保)は組合ごとに料率を決めます。健保連の集計では、2026年度の平均は9.32%です(予算早期集計、単純平均)。このツールは中小企業の多くが加入する協会けんぽの料率(2026年度は9.21%〜10.55%)で計算するので、組合健保に加入している場合は給与明細の健康保険料と比べてください。
東京と大阪で健康保険料率はなぜ違うのですか?
協会けんぽは、都道府県ごとの医療費などをもとに毎年度料率を決めているためです。2026年度(3月分から)は新潟県の9.21%が最も低く、佐賀県の10.55%が最も高く、東京都は9.85%、大阪府は10.13%です。料率は勤務地(事業所)の都道府県で決まり、会社と折半します。
実際の給与明細とどの程度一致しますか?
所得税は国税庁の月額表どおりに計算するので、社会保険料が同じなら給与明細の源泉所得税と一致します。社会保険料は入力した額面から標準報酬月額を求めて計算するため、実際の等級(4〜6月の平均給与で決まる)が違うと差が出ます。ほかに差が出るのは、健康保険組合の料率、端数処理、住民税(通知書の月額を入力すれば一致します)です。
労災保険料率はどの業種でも同じですか?
いいえ。労災保険料率は事業の種類ごとに決まり、2024年4月からは0.25%(金融業・保険業・不動産業など)から8.8%(金属鉱業など)までです。事務・IT、小売、飲食などの多くは0.3%、建築事業は0.95%です。全額会社負担で、給与からは引かれません。計算ツールの「業種」では主な業種の料率を使っています。
介護保険料はいつから・いつまで発生しますか?
40歳になった月(誕生日の前日がある月)から、65歳になる月の前月分まで給与から引かれます。2026年度の料率は1.62%で、会社と折半します。65歳からは市区町村に直接納める形に変わります。
額面欄に賞与は含めますか?
含めません。額面欄には、毎月の基本給と固定の手当(通勤手当、役職手当など)を入力してください。賞与の所得税は、前月の給与と「賞与に対する源泉徴収税額の算出率の表」を使って支給のたびに計算します。賞与の手取りは賞与計算機で確認できます。
新規来日の従業員や新卒1年目でも住民税はかかりますか?
住民税は前年の所得に対してかかるため、来日1年目や前年に給与がなかった新卒1年目は、原則として給与からの天引きがありません。市区町村から毎年5月に、6月〜翌年5月分の税額が会社へ通知されます。計算ツールの自動推計は前年も同じ給与だった場合なので、1年目は住民税欄に0を入力し、2年目以降は通知された月額を入力してください。
従業員が65歳になるとどう変わりますか?
65歳になる月から介護保険料の天引きがなくなります(以降は市区町村に直接納付)。厚生年金は在職中なら70歳まで、健康保険は75歳まで続き、75歳からは後期高齢者医療制度に移ります。計算ツールでは「従業員は40〜64歳」をオフにすれば65歳以上の計算になります。
DIY採用キット
自社採用に必要なものを、すべて。
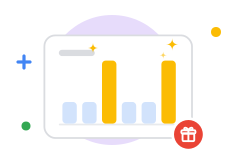
日本の中小企業のための、ダウンロードして使える採用フレームワーク。ステップごとのガイド、スプレッドシートの採用管理(ATS)、LinkedInスカウトの仕組み、面接質問集、内定通知書と雇用契約書など、ほかにも盛りだくさんです。
1ダッシュボード11チェックリスト8スプレッドシート30テンプレート4週間Q&A日英対応
- すべてのファイルをWord、Googleドキュメント、Excel、Googleスプレッドシートでダウンロード


 採用経験14年
公式情報源
本ページの料率・税額・計算方法は、以下の公的機関の一次情報に基づいています。発行機関のページで根拠をご確認いただけます。
- 国税庁nta.go.jp 令和8年分 源泉徴収税額表 毎月の所得税(甲欄・乙欄)の計算に使う月額表。計算ツールの所得税はこの表どおりです。
- 国税庁nta.go.jp 令和8年度税制改正による基礎控除の引上げ等 基礎控除と給与所得控除の引き上げ、11月までの源泉徴収と12月の年末調整での精算。
- 国税庁nta.go.jp No.2260 所得税の税率 課税所得に応じた5%〜45%の税率と控除額の速算表。
- 国税庁nta.go.jp 給与所得の源泉徴収(月額表) 月例給与の源泉徴収に使う月額表(甲欄・乙欄)の公式解説。
- 協会けんぽkyoukaikenpo.or.jp 令和8年度 都道府県単位保険料率 都道府県別の健康保険料率、介護保険料率1.62%、子ども・子育て支援金率0.23%。
- 日本年金機構nenkin.go.jp 厚生年金保険・健康保険の保険料額表 健康保険料・厚生年金保険料の計算に使う標準報酬月額の等級表。
- 厚生労働省mhlw.go.jp 令和8年度 雇用保険料率のご案内 2026年4月〜2027年3月の雇用保険料率(一般の事業 従業員0.5%・会社0.85%)。
- 厚生労働省mhlw.go.jp 労災保険率表 2024年4月施行の事業の種類ごとの労災保険率(0.25%〜8.8%)。
- こども家庭庁cfa.go.jp 子ども・子育て支援金制度 2026年4月分の保険料から始まった支援金の仕組みと支援金率0.23%。
- 厚生労働省mhlw.go.jp 標準報酬月額の上限の段階的引上げ 厚生年金の上限を2027年9月から68万円、71万円、75万円へ引き上げる改正。
- 健康保険組合連合会kenporen.com 令和8年度 健保組合予算早期集計 健康保険組合の2026年度の平均保険料率9.32%。
ご注意。本シミュレーターは概算値を示す参考情報であり、専門家による助言の代替ではありません。日本の給与計算・社会保険・税務のルールは複雑で、毎年改定されます。