採用プレイブック

退職金明細書・支給通知書 テンプレート(無料)

退職金明細書テンプレート(無料)です。退職日と退職金の額を入れると、税額と差引支給額を自動計算し、退職金通知書としてPDF・エクセルで出力できます。英語版と記入例付き。

このテンプレートで作れる書類の見本:退職金明細書、英語版、記入例
Emmanuel Gendre 元Googleリクルーター/中小企業の人事・採用アドバイザー 最終更新 約14分で読めます

退職金明細書テンプレート(退職金支給通知書)

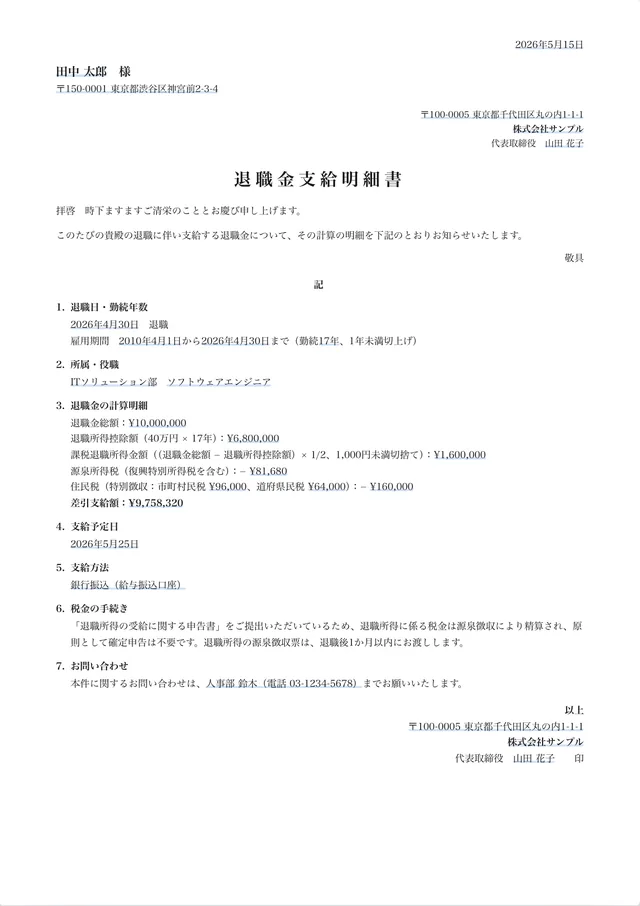
表題を選び、入社日・退職日・退職金の額を入力すると、プレビューの明細書に控除額・税額・差引支給額が入ります。

ステップ 1/6

表題と退職者

表題と、退職金を受け取る退職者です。

支給前なら通知書、支給日なら明細書

会社と問い合わせ先

明細書を出す会社と、問い合わせ先です。

日付

入社日・退職日と、交付日・支給予定日です。

勤続17年(1年未満は切上げ)。

退職金

退職金の総額と、申告書の有無です。

差引支給額¥9,758,320。

税額の特例

役員の退職金と、障害による退職の扱いです。

記載する項目

支給方法と、税金の手続きの案内です。

退職金明細書ができました

入力した内容は、プレビューの明細書に反映されています。PDF・エクセルで保存するか、ステップに戻って見直せます。

2026年5月15日

田中 太郎 様

〒150-0001 東京都渋谷区神宮前2-3-4

〒100-0005 東京都千代田区丸の内1-1-1

株式会社サンプル

代表取締役 山田 花子

退職金支給明細書

拝啓 時下ますますご清栄のこととお慶び申し上げます。

このたびの貴殿の退職に伴い支給する退職金について、その計算の明細を下記のとおりお知らせいたします。

敬具

記

  1. 退職日・勤続年数 2026年4月30日 退職
    雇用期間 2010年4月1日から2026年4月30日まで(勤続17年、1年未満切上げ)
  2. 所属・役職 ITソリューション部 ソフトウェアエンジニア
  3. 退職金の計算明細 退職金総額:¥10,000,000
    退職所得控除額(40万円 × 17年):¥6,800,000
    課税退職所得金額((退職金総額 − 退職所得控除額)× 1/2、1,000円未満切捨て):¥1,600,000
    源泉所得税(復興特別所得税を含む):− ¥81,680

    住民税(特別徴収:市町村民税 ¥96,000、道府県民税 ¥64,000):− ¥160,000
    差引支給額:¥9,758,320
  4. 支給予定日 2026年5月25日
  5. 支給方法 銀行振込(給与振込口座)
  6. 税金の手続き 「退職所得の受給に関する申告書」をご提出いただいているため、退職所得に係る税金は源泉徴収により精算され、原則として確定申告は不要です。退職所得の源泉徴収票は、退職後1か月以内にお渡しします。
  7. お問い合わせ 本件に関するお問い合わせは、人事部 鈴木(電話 03-1234-5678)までお願いいたします。

以上

〒100-0005 東京都千代田区丸の内1-1-1

株式会社サンプル

代表取締役 山田 花子  印
  • ダウンロードには、メールアドレスの入力が必要です。
  • 入力内容は端末の中で処理されます。
  • 国税庁 No.1420・所得税法に準拠しています。

書き方

退職金明細書の書き方:記載項目と計算の流れ

要点

退職金明細書(退職金支給明細書)とは、退職金の総額から源泉所得税と住民税を差し引いた差引支給額と、その計算根拠を退職者に示す書面です。所得税法第231条により、会社は支払明細書を交付する義務があります。

退職金支払明細書とも呼ばれます。支給前に支給額と支給日を知らせる退職金の通知書(退職金支給通知書)と兼ねて、1枚にまとめることもできます。給与明細書を手直しして使う会社もありますが、退職金は給与と税金の計算がまったく違うため、退職所得控除と課税退職所得金額を書ける書式が必要です。上のテンプレートは、退職金の明細を作成するときの計算をすべて自動で行います。

退職金明細書の記載項目

法令で決まった様式はありませんが、次の10項目を入れておけば、退職者が税額を確かめられ、会社の記録にもなります。上のテンプレートとエクセル版は、この順番で作っています。

退職金明細書に記載する10項目
項目書き方のポイント
1交付日・宛名退職者の氏名と住所。1人1枚で作る
2会社名・代表者名所在地と代表取締役名。押印は任意
3退職日・雇用期間入社日から退職日までを書く。勤続年数の根拠になる
4勤続年数1年未満の端数は1年に切上げ(例:16年1か月は17年)
5退職金総額就業規則の退職金規程で計算した、税金を引く前の額
6退職所得控除額勤続20年以下は40万円×勤続年数(最低80万円)、20年超は800万円+70万円×(勤続年数−20年)
7課税退職所得金額(退職金総額−退職所得控除額)×1/2。1,000円未満切捨て
8源泉所得税速算表で計算し、復興特別所得税を含めた額(申告書がなければ総額の20.42%)
9住民税(特別徴収)課税退職所得金額の10%(市町村民税6%、道府県民税4%)
10差引支給額・支給日・支給方法総額から税金を引いた手取り額と、振込日・振込先

退職金の明細書は会社に交付義務がある

退職手当等を支払う会社は、金額や源泉徴収税額を記載した支払明細書を交付しなければなりません(所得税法第231条第1項)。本人の承諾があれば電子交付もできますが、請求があれば書面で渡します。交付しない場合や偽りの記載には罰則があります(同法第242条)。これとは別に、「退職所得の源泉徴収票」を退職後1か月以内に本人へ交付します(同法第226条第2項)。

テンプレートの入力から出力までは、次の7つのステップで進みます。計算はすべて国税庁 No.1420・No.2732の方法によります。

  1. 表題と当事者を入力する

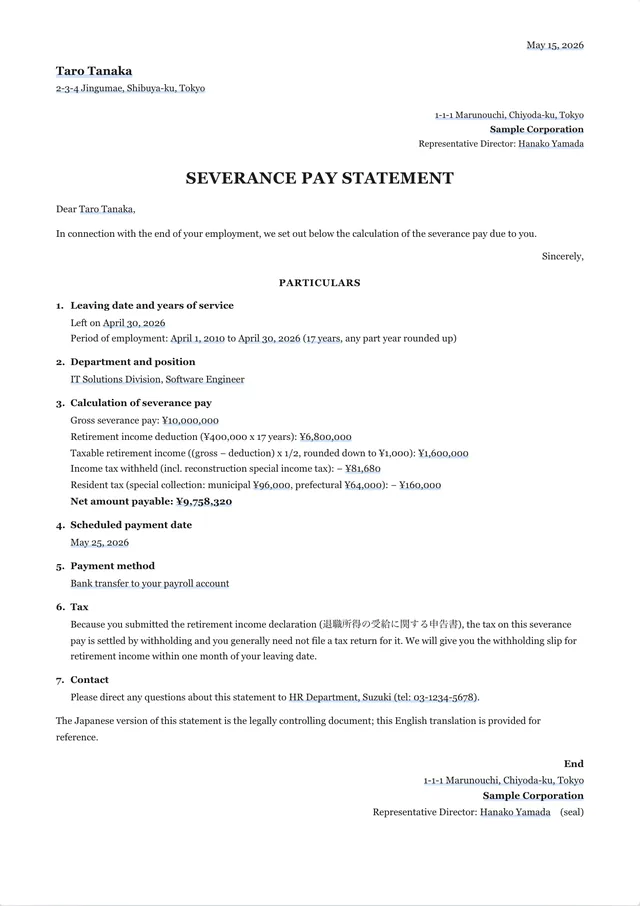
    表題(退職金支給明細書・退職金支給通知書・退職金支払明細書)を選び、会社名、所在地、代表取締役名、退職者の氏名と住所を入力します。英語版の項目は、プレビューを「English」にすると表示されます。

  2. 勤続年数を確かめる

    入社日と退職日から、勤続年数を自動で計算します。1年未満の端数は1年に切り上げるため、勤続16年と1日でも17年として扱います。休職期間などを勤続期間から除く規程がある場合は、入社日を調整してください。

  3. 退職所得控除額を計算する

    勤続20年以下は40万円×勤続年数(80万円に満たないときは80万円)、20年超は800万円+70万円×(勤続年数−20年)です。勤続30年なら1,500万円になります。障害者になったことが直接の原因で退職した場合は、100万円を加えます。

  4. 課税退職所得金額を計算する

    退職金総額から退職所得控除額を引き、その1/2が課税対象です(1,000円未満切捨て)。勤続5年以下の短期退職手当等は、控除後300万円を超える部分に1/2がかかりません。役員として勤続5年以下の特定役員退職手当等は、1/2をかけずに全額が課税対象です。

  5. 退職所得の受給に関する申告書を確かめる

    支給前に申告書を受け取っていれば、控除と1/2を反映した税額を源泉徴収します。受け取っていないときは、退職金総額の20.42%を源泉徴収し、退職者が確定申告で精算します。スイッチは、申告書を実際に受け取っていない場合だけオフにしてください。

  6. 源泉所得税と住民税を計算する

    源泉所得税は、課税退職所得金額に下の速算表をあてはめ、復興特別所得税(2.1%)を加えた額です。住民税は課税退職所得金額の10%(市町村民税6%、道府県民税4%、それぞれ100円未満切捨て)で、支給の際に特別徴収します。

  7. 本文を整えてPDF・エクセルで出力する

    テンプレートにない事項(分割支給、退職金規程の条文、死亡退職時の受取人など)は、鉛筆ボタンでプレビューの本文に書き加えます。「PDFをダウンロード」で表示中の言語のPDFを、「エクセル版」で計算式入りのワークブックを保存できます。

退職所得の源泉徴収税額の速算表

退職所得の源泉徴収税額の速算表(令和8年分)
課税退職所得金額税率控除額
195万円以下5%0円
195万円超 330万円以下10%97,500円
330万円超 695万円以下20%427,500円
695万円超 900万円以下23%636,000円
900万円超 1,800万円以下33%1,536,000円
1,800万円超 4,000万円以下40%2,796,000円
4,000万円超45%4,796,000円

(課税退職所得金額×税率−控除額)×102.1%=源泉所得税。2027年以後は、復興特別所得税1.1%と防衛特別所得税1%の合計2.1%で、税額は変わりません。出典:国税庁 No.2732、財務省「令和8年度税制改正の大綱」。

退職金通知書の文例

退職金支給通知書

〔2026年5月15日〕

〔田中 太郎〕様

〔株式会社サンプル〕
代表取締役 〔山田 花子〕

退職金支給通知書

 このたびの貴殿の退職に伴い、退職金規程第〔○〕条に基づき、退職金を下記のとおり支給いたしますので、ご通知申し上げます。

記

1.退職日 〔2026年4月30日〕(勤続〔17〕年)
2.退職金総額 〔10,000,000円〕
3.源泉所得税 〔81,680円〕 住民税 〔160,000円〕
4.差引支給額 〔9,758,320円〕
5.支給予定日 〔2026年5月25日〕(給与振込口座へ振り込みます)
6.お問い合わせ 〔人事部 鈴木〕

※退職所得の源泉徴収票は、退職後1か月以内にお渡しします。

以上

〔 〕を書き換えて使います。税額は上のテンプレートで計算した額を写してください。メールで送る場合も、支給額は個人情報のため1人ずつ本人だけに送ります。

注意点

  • 就業規則に退職金規程がない場合、退職金の支給は法律上の義務ではありません。規程によらずに一時金を払うときは、退職合意書に支給額と条件を書いておくのが確実です。
  • 懲戒解雇などで退職金を不支給・減額できるのは、規程に定めがある場合に限られ、裁判所はその適用を厳しく見ます。判断の根拠を記録に残してください。
  • 同じ年に確定拠出年金・確定給付企業年金の一時金や中退共の退職金も受け取る場合は、支払額を合計して退職所得を計算します。
  • 前年以前4年内に他の退職手当等を受け取っている場合、勤続期間の重なる部分は退職所得控除から除かれます。確定拠出年金の一時金は前年以前9年内(2026年1月1日以後の支払分)、本年に確定拠出年金の一時金を受け取る場合は前年以前19年内の退職手当等が対象です(国税庁 No.2732)。申告書に記載される事項なので、申告書は必ず受け取りましょう。
  • このテンプレートは、上の重複期間の調整には対応していません。

記入例とダウンロード(PDF・エクセル)

退職金明細書テンプレート(無料)は、PDFとエクセルでダウンロードできます。

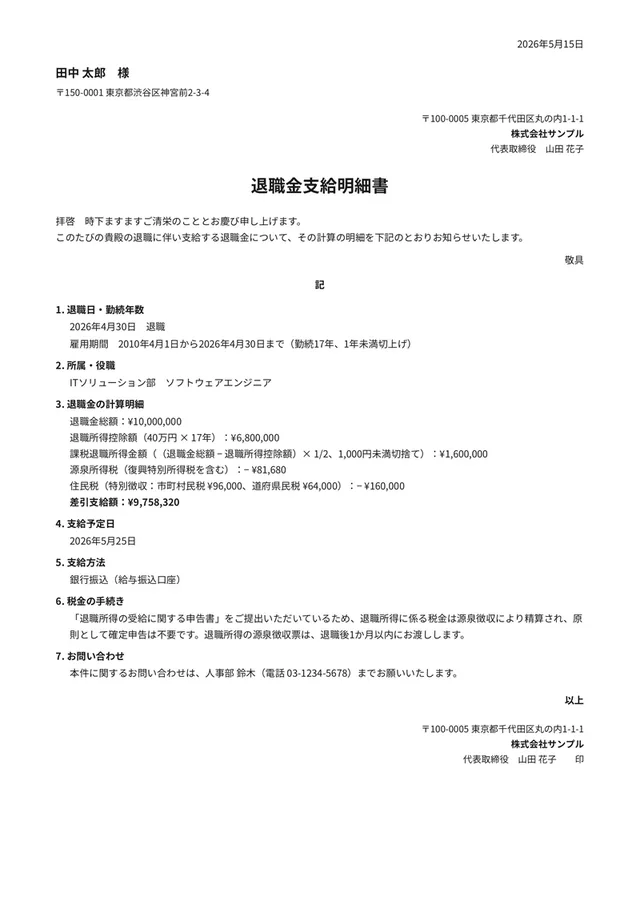
退職金支給明細書の記入例(勤続17年、退職金総額1,000万円、退職所得控除680万円、差引支給額9,758,320円)
上のテンプレートで作った退職金支給明細書の記入例。記書きに退職日と勤続年数、所属、計算明細(総額、控除額、課税退職所得金額、源泉所得税、住民税、差引支給額)、支給予定日、支給方法、税金の手続きが入ります。
退職金明細書テンプレートのダウンロード形式と使い分け
形式向いている使い方中身
ブラウザで作成してPDF退職者ごとに作って、そのまま渡す3つの表題、日本語版・英語版
エクセル版(.xlsx)社内の書式として保存し、何人分も作る入力欄と計算式入りの退職金明細書(A4縦1枚)と使い方シート
記入例PDF完成イメージの確認、社内での回覧上の記入例と同じ退職金支給明細書

退職金明細書テンプレート(無料)のダウンロードには、メールアドレスの入力が必要です。一度入力すると、このページを開いている間は、ほかのファイルもそのままダウンロードできます。

支給前に手取り額だけを試算したいときは、退職金の手取りを計算するツールが便利です。勤続年数の重複調整や、モデル退職金・中退共の支給額からの試算にも対応しています。

用語

主要項目の意味

退職時に会社が渡す税金の書類は3つあり、混同されがちです。退職金明細書は会社から本人への計算の明細、源泉徴収票は税務上の証明、申告書は本人から会社への届出です。

退職金明細書・退職所得の源泉徴収票・退職所得の受給に関する申告書の違い
書類誰が・いつ法的な位置づけ
退職金明細書(支給通知書)会社→退職者
支給前または支給日
交付義務あり 支払明細書として所得税法第231条。通知書の部分は任意
退職所得の源泉徴収票会社→退職者・税務署
退職後1か月以内
交付義務あり 所得税法第226条第2項。税務署へは役員分などを提出
退職所得の受給に関する申告書退職者→会社
支給を受ける前
提出は任意 出さないと所得税が退職金総額の20.42%になる
退職金明細書・退職金支給通知書
退職金の総額、控除額、課税対象額、源泉徴収額、差引支給額と、支給日・支給方法を退職者に示す書面。支払明細書の部分は所得税法第231条で交付が義務づけられています。
退職所得控除
税額を計算する前に退職金から差し引く額。勤続20年以下は1年あたり40万円(最低80万円)、20年超の部分は1年あたり70万円。障害者になったことが直接の原因の退職は100万円を加算します。
1/2課税
退職所得控除を引いた残りの1/2だけを課税対象とする仕組み。退職所得は他の所得と分けて課税(分離課税)されるため、給与所得より税負担が軽くなります。
短期退職手当等
勤続5年以下の従業員に払う退職金。控除後300万円を超える部分には1/2課税が適用されません。
特定役員退職手当等
役員等としての勤続5年以下の役員に払う退職金。1/2課税が適用されず、控除後の全額が課税対象です。
退職所得の受給に関する申告書
支給を受ける前に退職者が会社に出す書面。提出があれば控除と1/2課税を反映して源泉徴収し、提出がなければ退職金総額の20.42%を源泉徴収します。
復興特別所得税・防衛特別所得税
所得税額に2.1%を加える付加税(×102.1%)。復興特別所得税は2047年(令和29年)まで延長され、2027年以後は復興特別所得税1.1%と防衛特別所得税1%の合計2.1%になります。源泉徴収額は変わりません。
住民税の特別徴収(退職所得)
課税退職所得金額の10%(市町村民税6%、道府県民税4%)を、退職金の支給の際に会社が差し引いて納める仕組み。毎月の住民税とは別に扱い、申告書の提出の有無には左右されません。
労働基準法第89条
常時10人以上の労働者を使用する会社が退職手当の制度を設ける場合、適用される労働者の範囲、退職手当の決定・計算・支払の方法、支払の時期を就業規則に定めるよう求める条文(第3号の2)。
退職合意書の解決金と退職金
退職に伴って支払う解決金も、退職を原因とする一時金であれば原則として退職所得として課税されます。退職金規程によらない支払は、退職合意書に支給額と条件を書いて残します。

よくある質問

退職金明細書・通知書に関するよくある質問

退職金の通知書(退職金支給通知書)とは?明細書との違いは?

退職金の通知書(退職金通知書・退職金支給通知書)は、退職金の支給額、支給予定日、支給方法を退職者に知らせる書面で、法律で決まった様式はありません。退職金明細書は、退職金の総額から源泉所得税と住民税を差し引いた差引支給額と、その計算の内訳を示す支払明細書で、所得税法第231条により交付が義務づけられています。このテンプレートは表題を選ぶだけで、通知書としても明細書としても使えます。

退職金の明細書はもらえますか?会社に作成義務はありますか?

あります。退職手当等を支払う会社は、金額や源泉徴収税額を記載した支払明細書を交付しなければなりません(所得税法第231条第1項)。さらに、退職所得の源泉徴収票を退職後1か月以内に交付する義務もあります(同法第226条第2項)。明細書がもらえないときは、まず人事・経理の担当者に請求してください。

退職金明細書はエクセルで作れますか?

作れます。このページのエクセル版の退職金明細書(無料)は、入社日、退職日、退職金総額などを入力すると、勤続年数、退職所得控除額、課税退職所得金額、源泉所得税、住民税、差引支給額を数式で自動計算します。メールアドレスを入力するとダウンロードできます。

退職所得控除はどのように計算されますか?

勤続年数(1年未満の端数は切上げ)で決まります。勤続20年以下は40万円×勤続年数(80万円に満たないときは80万円)、20年超は800万円+70万円×(勤続年数−20年)です。たとえば勤続25年なら、800万円+70万円×5年=1,150万円です。障害者になったことが直接の原因で退職した場合は、100万円を加えます。

なぜ日本では退職金の税金が軽いのですか?

3つの仕組みが重なるためです。勤続年数に応じた大きな退職所得控除、控除後の1/2だけに課税する1/2課税、他の所得と合算しない分離課税です。ただし、勤続5年以下の短期退職手当等は控除後300万円を超える部分に、特定役員退職手当等は全額に、1/2課税が適用されません。

退職所得の受給に関する申告書を提出しないとどうなりますか?

所得税が退職金総額の20.42%で源泉徴収され、退職所得控除も1/2課税も反映されません。多くの場合は取られすぎになるため、退職者が確定申告で精算します。住民税は申告書の有無に関係なく同じ額です。支給の前に申告書を受け取り、最初から正しい税額で源泉徴収するのが実務の基本です。

退職金の源泉所得税はどのように計算されますか?

申告書の提出がある場合、課税退職所得金額((退職金総額−退職所得控除額)×1/2、1,000円未満切捨て)に速算表の税率(5%から45%)をかけて控除額を引き、102.1%をかけます。2027年以後は、復興特別所得税1.1%と防衛特別所得税1%の合計で、同じ102.1%です。住民税は同じ課税退職所得金額の10%(市町村民税6%、道府県民税4%)で、どちらも支給の際に差し引きます。

労働基準法で退職金の支給は義務ですか?

労働基準法に退職金を支払う義務の定めはありません。ただし、就業規則や労働協約、雇用契約に退職金の定めがあれば、会社はその定めどおりに支払う義務を負います。常時10人以上の労働者を使用する会社が退職手当の制度を設ける場合は、適用される労働者の範囲、退職手当の決定・計算・支払の方法、支払の時期を就業規則に定めます(労働基準法第89条第3号の2)。規程がないまま一時金を払う場合は、退職合意書に支給額と条件を書いておくのが確実です。

退職金はいつもらえますか?

就業規則(退職金規程)で定めた支払時期に支給されます。退職金制度を設ける場合は支払時期を就業規則に定める必要があり(労働基準法第89条第3号の2)、規程で特定した支給日までは、退職時の7日以内払いを定める第23条の趣旨に反しないとされています(沖縄労働局)。支給日が決まったら、退職金の通知書で本人に知らせます。

中退共の退職金はいつ、どう振り込まれますか?

中小企業退職金共済(中退共)の退職金は、退職者本人が機構に請求し、機構から本人の口座へ直接振り込まれます(厚生労働省)。会社が支払う退職金ではないため、会社の退職金明細書には含めません。同じ年に会社の退職金も受け取る場合は、支払額を合計して退職所得を計算します。

退職通知書のテンプレートはありますか?

退職通知書は、定年や休職期間の満了などで退職となる日を、退職前に本人へ知らせる書面で、退職金の通知書とは別のものです。解雇する場合は解雇通知書、退職の事実を証明する場合は退職証明書を使います。ほかの書類は退職・解雇関連書類 テンプレートにまとめています。

明細書は日本語と英語のどちらで作成すべきですか?

正本は日本語版にします。外国籍の退職者には、日本語の明細書を正本として渡し、内容を理解してもらうために英訳を添えるのが確実です。このテンプレートは日本語と英語をワンクリックで切り替えられ、それぞれ別のPDFとしてダウンロードできます。

本文を直接編集できますか?

できます。プレビュー右上の鉛筆ボタンを押すと、本文を直接編集できます。分割支給の予定、退職金規程の条文、死亡退職時の受取人など、テンプレートにない事項はここで書き加えてください。PDFには左の入力内容が反映されるため、書き加えた文言は印刷前に確認してください。

DIY採用キット

自社採用に必要なものを、すべて。

日本の中小企業のための、ダウンロードして使える採用フレームワーク。ステップごとのガイド、スプレッドシートの採用管理(ATS)、LinkedInスカウトの仕組み、面接質問集、内定通知書と雇用契約書など、ほかにも盛りだくさんです。

1ダッシュボード11チェックリスト8スプレッドシート30テンプレート4週間Q&A日英対応

  • すべてのファイルをWord、Googleドキュメント、Excel、Googleスプレッドシートでダウンロード

著者について

Emmanuel Gendre(SaiyouTeam代表)

Emmanuel Gendre

SaiyouTeam代表 · 日本の中小企業向け 人事・採用アドバイザー

  • 元Googleリクルーター
  • 採用経験14年

エマニュエルは、日本の中小企業に人事と採用のアドバイスを行っています。SaiyouTeam創業前は、Googleのリクルーターを含め、14年間採用の仕事に携わってきました。退職金の計算と明細の渡し方は、クライアントからよくご相談をいただくため、この無料の退職金明細書テンプレートを作成しました。外国籍の退職者にも内容が正確に伝わるよう、英語版も作れるようにしています。

公式情報源

本テンプレートと解説は、以下の公式情報に基づいています。発行元のページで根拠規定をご確認いただけます。

ご注意。本テンプレートは退職金明細書の一般的な構成と退職所得課税の標準的な計算を示す参考情報であり、専門家による税務・法的助言に代わるものではありません。法令と税率は2026年10月時点の内容に基づきます。自動計算は、退職所得控除、1/2課税(短期退職手当等・特定役員退職手当等を含む)、障害者になったことによる退職の加算、速算表、復興特別所得税、住民税10%に対応していますが、前年以前に受け取った退職手当等との重複期間の調整や、同じ年に複数の退職手当等を受け取る場合の合算には対応していません。